Wie een vermogensbeheerder zoekt, komt aan mooie beloften geen tekort. Maar wat kost het beheer en welke rendementen hielden klanten er in het verleden aan over? VEB bekeek welke informatie elf aanbieders daarover openbaar maken. Die blijkt lang niet altijd voldoende om vooraf een goede vergelijking te maken.
Wie zijn vermogen wil laten beheren, staat voor een lastige keuze. Het aanbod is groot en de verschillen tussen aanbieders zijn niet altijd duidelijk. Een kennismakingsgesprek kan helpen, maar je kunt moeilijk bij tientallen vermogensbeheerders op de koffie gaan om te ontdekken welke partij het beste bij je past.
De VEB onderzocht bij een selectie van elf aanbieders van actief vermogensbeheer welke informatie zij openbaar maken over kosten en historische rendementen. De verschillen zijn groot. Wie meer informatie wil hebben over daadwerkelijke beleggingen en rendementen, moet vaak langskomen.
Desondanks kunnen beleggers met openbare informatie en een goede voorbereiding al een schifting maken. Een gang langs de kosten, de – soms ontbrekende – rendementsgegevens en een checklist met belangrijke vragen voor een potentiële vermogensbeheerder.
Bij drie van de elf aanbieders vonden we een concrete raming van de totale jaarlijkse kosten voor een voorbeeldportefeuille. Slechts één aanbieder publiceert een historische rendementenreeks over de volledige periode 2016–2025 van daadwerkelijk beheerde cliëntportefeuilles, na aftrek van kosten. Bij de overige aanbieders ontbreekt die informatie of zijn alleen gedeeltelijke kostenoverzichten, fondsrendementen of rendementen vóór beheerkosten beschikbaar.
Wat betaalt de klant eigenlijk?
Wie zijn geld laat beheren, weet dat het resultaat kan tegenvallen. Over de kosten zou minder onzekerheid moeten bestaan. Toch is het vaak zoeken naar de totale rekening bij de elf aanbieders. Vermogensbeheerders zijn wettelijk verplicht om voorafgaand aan de dienstverlening een overzicht van de totale verwachte kosten te verstrekken. Dat betekent echter niet dat die informatie ook op hun openbaar toegankelijke website te vinden is.
Bij drie van de elf onderzochte aanbieders vonden we een concrete raming van de totale jaarlijkse kosten voor een voorbeeldportefeuille. Andere beheerders publiceren alleen afzonderlijke onderdelen, zoals de beheervergoeding of de kosten van gebruikte beleggingsfondsen. Bij enkele aanbieders vonden we helemaal geen concrete openbare tarieven.
Ambassador geeft bijvoorbeeld een volledige kostenraming. Bij een vermogen van 500.000 euro rekent de beheerder met totale jaarlijkse kosten van 2,11 procent, oftewel 10.567 euro. IBS Capital Allies publiceert afzonderlijke tarieven voor het beheer, de bank die de beleggingen bewaart en de gebruikte beleggingsproducten. Een totaalraming voor een voorbeeldportefeuille ontbreekt. Bij Fisher Investments vonden we helemaal geen concrete openbare tarieven.
Dat maakt vergelijken lastig. Een beheervergoeding van 1 procent vertelt niet wat een klant uiteindelijk betaalt als daar nog depot-, transactie- en fondskosten en eventuele btw bij komen. Zonder volledig kostenoverzicht is de totale rekening niet vooraf vast te stellen.
Kosten werken jarenlang door
Jaarlijkse kosten verlagen het rendement. Daardoor blijft ook minder geld over om in volgende jaren mee te beleggen. Neem een belegging van 100.000 euro die van begin 2016 tot eind 2025 het rendement van MSCI Europe volgt, een brede Europese aandelenindex. Bij 0,2 procent jaarlijkse kosten, bijvoorbeeld voor een goedkope passieve belegging, groeit dat vermogen eind 2025 aan tot ongeveer 218.350 euro. Als de jaarlijkse kosten 2 procentpunt hoger liggen, op 2,2 procent, resteert circa 178.300 euro.
Over tien jaar scheelt dat zo’n 40.000 euro. De gehanteerde percentages zijn illustratief en zeggen niets over de kosten of prestaties van de onderzochte beheerders.
Zo tikt 2 procentpunt verschil in jaarlijkse kosten door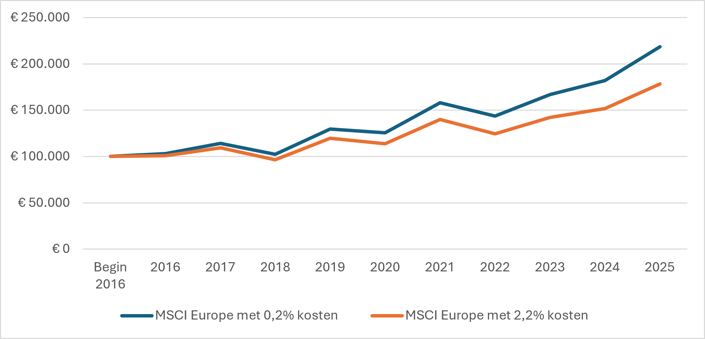
Bron: Bloomberg; berekening VEB
Wat heeft het beheer opgeleverd?
Naast de kosten wil een potentiële klant weten wat een beheerder in het verleden heeft gepresteerd. Hoe ontwikkelde het vermogen zich in goede beursjaren? En hoeveel bleef ervan over toen de koersen flink daalden?
Bij sommige onderzochte aanbieders zijn die antwoorden relatief eenvoudig te vinden. Andere publiceren helemaal geen uitgebreide historische rendementen op hun website.
Fintessa kiest er bewust voor geen historische rendementen te publiceren. De beheerder licht die keuze op zijn website toe: “In plaats van blindstaren op resultaten die in het verleden zijn behaald, richten we ons op uw plannen en doelen naar de toekomst.”
Een vergelijkbare redenering klinkt bij Fisher Investments, dat verwijst naar de bekende waarschuwing: “In het verleden behaalde resultaten bieden geen garantie voor de toekomst.” Ook Fisher publiceert geen volledige historische rendementsreeks van particuliere cliëntportefeuilles op zijn website, al zijn historische resultaten wel op aanvraag beschikbaar.
Historische cijfers bieden inderdaad geen garantie voor de toekomst. Ze laten wel zien hoe het beheer in eerdere beursjaren uitpakte, ook toen de koersen daalden. Zonder die informatie kan een potentiële klant de staat van dienst van een beheerder moeilijk beoordelen.
Rendementen zijn niet altijd vergelijkbaar
Ook gepubliceerde rendementen laten niet altijd zien wat klanten na alle kosten overhielden. Zo publiceren Ambassador, Auréus, Wealth Management Partners (WMP) en Ostrica historische rendementen van beheerportefeuilles of risicoprofielen. Bij Ambassador zijn de kosten al in de gepubliceerde rendementen verwerkt. Bij Auréus, WMP en Ostrica moeten de eigen beheervergoedingen daar nog vanaf.
Bij Optimix, CapitalatWork, Wealtheon, IBS Capital Allies en OHV Vermogensbeheer zijn historische rendementen van afzonderlijke beleggingsfondsen te vinden. Die cijfers laten zien hoe de fondsen hebben gepresteerd, maar niet noodzakelijk welk rendement klanten met hun beheerde portefeuille hebben behaald. Een beheerde portefeuille kan immers uit meerdere fondsen, aandelen en obligaties bestaan. Bovendien zijn de fondskosten al in de gepubliceerde rendementen verwerkt, maar kunnen daar voor de klant nog beheerkosten en andere kosten bijkomen.
Meer rendement betekent niet altijd beter beheer
Een hoger rendement betekent niet vanzelf dat een beheerder beter heeft belegd. Een aandelenportefeuille kan in goede beursjaren meer opleveren dan een portefeuille met veel obligaties, maar doorgaans ook sterker in waarde schommelen.
Een eerlijke vergelijking vraagt daarom om portefeuilles met een vergelijkbaar risico en cijfers over dezelfde periode.
Een langere rendementshistorie geeft meer inzicht, vooral als die ook forse beursdalingen omvat. Wel moet duidelijk zijn of de beheerder in die jaren dezelfde beleggingsaanpak volgde.
Persoonlijke begeleiding en maatwerk kunnen hun prijs waard zijn. Hoeveel die diensten toevoegen, verschilt per klant. Een gesprek kan helpen om dat te beoordelen. Maar voor een eerste selectie heeft de belegger al informatie nodig: een bruikbare kostenraming en historische rendementen met uitleg over risico en afgetrokken kosten. Die basisinformatie is bij de onderzochte aanbieders niet overal volledig en duidelijk beschikbaar.
| Acht vragen aan uw vermogensbeheerder |
|
Spreek met meerdere aanbieders voordat u kiest. Bereid die gesprekken goed voor en leg iedere beheerder dezelfde vragen voor. Deze lijst helpt daarbij. • Wat betaal ik in totaal? Vraag naar alle jaarlijkse kosten, inclusief beheervergoeding, transactiekosten, fondskosten, depotkosten en eventuele btw. Laat de kosten berekenen voor uw eigen vermogen en risicoprofiel. • Wat hield een klant met mijn profiel over? Vraag naar de historische rendementen van vergelijkbare klantportefeuilles, bij voorkeur over de afgelopen tien jaar en na aftrek van alle kosten. Vergelijk deze met een passende, goedkope indexbelegging met een vergelijkbaar risico. • Waarop zijn de rendementen gebaseerd? Gaat het om daadwerkelijk beheerde klantportefeuilles, een modelportefeuille of een afzonderlijk beleggingsfonds? Controleer of de gepresenteerde cijfers representatief zijn voor het beheer dat u krijgt. • Belegt u mijn geld in eigen fondsen? Vraag welke kosten u voor die fondsen betaalt en of deze boven op de beheervergoeding komen. Zo voorkomt u dat bepaalde kosten buiten beeld blijven. • Welke invloed hebben stortingen en opnames? Vraag of het rendement wordt beïnvloed door het moment waarop klanten geld inleggen of opnemen. Voor een vergelijking tussen beheerders wilt u de prestaties van de beleggingen beoordelen, zonder invloed van die geldstromen. Vraag daarom ook naar het tijdgewogen rendement (TWR), waarbij die invloed wordt gecorrigeerd. • Hoeveel risico wordt genomen? Vraag hoe sterk de portefeuille in waarde kan schommelen en hoeveel vergelijkbaar beheerde portefeuilles tijdens eerdere beursdalingen verloren. Vraag ook of de historische resultaten alle relevante klantportefeuilles omvatten, inclusief die van inmiddels vertrokken klanten. • Hoelang is het trackrecord? Een lange reeks met goede en slechte beursjaren geeft meer inzicht dan enkele recente resultaten. Vraag ook of de beleggingsstrategie en berekeningswijze in die periode zijn veranderd. • Krijg ik de onderbouwing mee? Vraag om een schriftelijke kostenraming en historische rendementen die aansluiten bij uw beleggingsprofiel, inclusief een toelichting op de afgetrokken kosten. Zo kunt u de voorstellen thuis rustig naast elkaar leggen. |
|
Wat vermogensbeheerders wel en niet openbaar maken |
||||||||||||||||||||||||||||||||||||
|
De VEB onderzocht een selectie van elf aanbieders van actief vermogensbeheer voor particuliere beleggers in Nederland. Vermogensbeheer bij grootbanken valt buiten het huidige onderzoek. De minimale inleg verschilt sterk per aanbieder en kan oplopen tot enkele miljoenen euro's. Voor de selectie zijn de volgende criteria gebruikt: • Actief beheer: de aanbieder neemt actief beleggingsbeslissingen namens klanten op basis van een mandaat. • Omvang: de aanbieder heeft minimaal 1 miljard euro onder beheer. • Toegankelijkheid: de aanbieder richt zich met zijn dienstverlening ook op particuliere beleggers in Nederland en presenteert deze dienstverlening openbaar. • Eigen propositie: de aanbieder biedt vermogensbeheer aan onder een eigen, herkenbare naam, ook wanneer deze onderdeel is van een grotere financiële groep. De VEB onderzocht welke informatie potentiële klanten zonder persoonlijk gesprek kunnen vinden op de websites en in openbare documenten van deze aanbieders. Daarbij is gekeken naar de totale kosten van vermogensbeheer, de beschikbaarheid van historische rendementen en de bruikbaarheid van deze gegevens voor een vergelijking. Voor historische prestaties is de periode 2016 tot en met 2025 als uitgangspunt genomen. Wanneer een aanbieder geen gegevens over de volledige periode publiceert, is gekeken welke andere openbare informatie beschikbaar is.
De genoemde kostenpercentages hebben betrekking op verschillende vermogens, producten en risicoprofielen en zijn daarom niet rechtstreeks vergelijkbaar. Ook de rendementscijfers verschillen in grondslag. Het overzicht betreft uitsluitend informatie die op de eigen websites en in openbare documenten van de vermogensbeheerders is gevonden. Het geeft geen oordeel over de kwaliteit van het vermogensbeheer. De websites en openbare documenten zijn geraadpleegd op 18 november 2026. |
| Vragen zijn welkom |
|
Contact met de VEB De Beleggersservice is schriftelijk (bij voorkeur per e-mail, via vragen@veb.net) en telefonisch (070-313 00 00) op maandagen en donderdagen tussen 10:00 en 13:00 uur voor VEB-leden te bereiken. De Beleggersservice geeft geen concreet beleggings- of juridisch advies, maar kan wel ontwikkelingen op de beurs duiden en achtergrondinformatie geven. Heeft u een suggestie voor een publicatie? De redactie is te bereiken via effect@veb.net |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |